Bagi eksekutif dan pendiri bisnis berkembang, fasilitas Pajak UMKM PT Perorangan sering kali terlihat sebagai opsi legalitas yang paling menggiurkan. Tarif rendah menjadi daya tarik utamanya.
Namun, dalam kacamata strategis korporasi (B2B), legalitas bukan sekadar alat untuk menekan biaya operasional. Legalitas adalah fondasi untuk membangun kredibilitas enterprise.
Banyak pengusaha secara keliru memilih entitas bisnis semata-mata karena ingin mengejar tarif pajak termurah. Keputusan yang reaktif ini sering menjadi bom waktu saat bisnis mulai berekspansi.
Mari kita bedah secara objektif mengapa mendirikan PT Badan (Persekutuan Modal) adalah manuver yang jauh lebih aman dan strategis untuk masa depan bisnis Anda.
Dinamika Pajak UMKM PT Perorangan Sesuai Regulasi Terbaru
Pemerintah secara konsisten melakukan penyesuaian regulasi perpajakan demi keadilan ekonomi. Kebijakan ini berdampak langsung pada pemilihan jenis badan usaha.
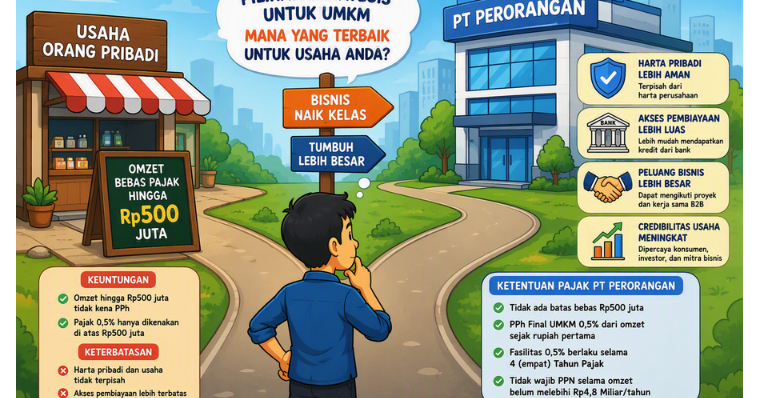
Berdasarkan regulasi pembaruan terbaru, entitas berskala mikro dan kecil memang dapat menikmati fasilitas Pajak UMKM PT Perorangan sebesar 0,5% dari peredaran bruto.
Fasilitas ini memberikan kemudahan pembukuan bagi bisnis yang baru merintis. Akan tetapi, kemudahan ini datang dengan limitasi yang sangat ketat.
Bisnis yang serius menggarap pasar Business-to-Business (B2B) harus memahami bahwa regulasi pajak bukanlah satu-satunya parameter penentu kesuksesan hukum perusahaan.
1. Jebakan Skema Pajak UMKM PT Perorangan Berbasis Omzet
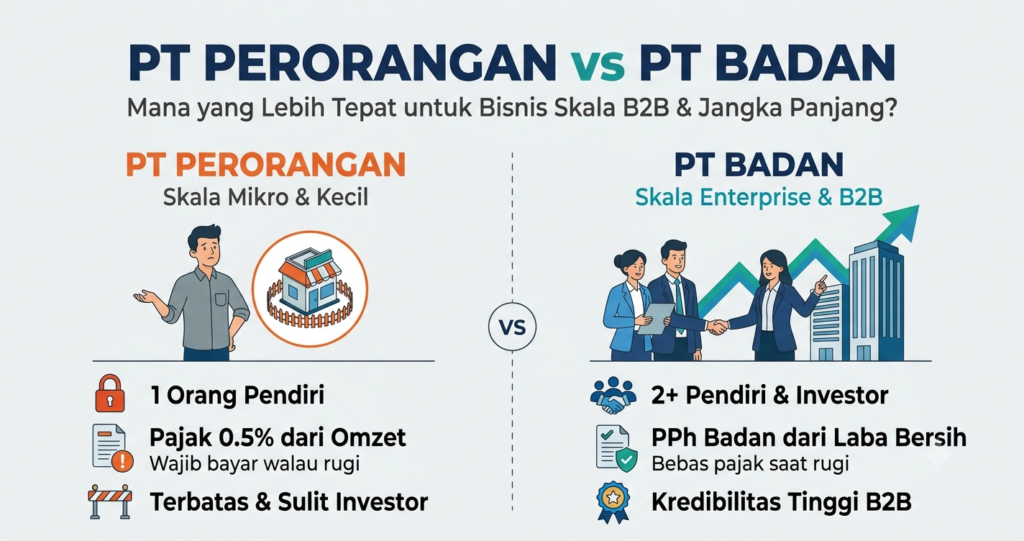
Masalah terbesar yang jarang disadari direksi adalah basis perhitungannya. Pajak final 0,5% ini dipotong langsung dari pendapatan kotor (omzet).
Artinya, ketika Anda menggunakan skema Pajak UMKM PT Perorangan, Anda diwajibkan membayar pajak bahkan saat perusahaan sedang merugi. Tidak peduli seberapa besar biaya operasional Anda.
Bandingkan dengan PT Badan yang menggunakan tarif PPh Badan Normal (22% atau efektif 11% dengan fasilitas Pasal 31E UU HPP). Pajak ini dihitung dari Laba Bersih.
Mari kita lihat simulasi matematisnya pada bisnis ekspansif dengan margin tipis:
- Omzet Bisnis Anda: Rp 4.000.000.000
- Biaya Operasional (HPP & Overhead): Rp 3.900.000.000
- Laba Bersih (Profit): Rp 100.000.000
Jika menggunakan tarif final 0,5%, Anda wajib membayar Rp 20.000.000 (dari Omzet). Bisnis Anda baru untung Rp 100 juta, tapi sudah terpotong Rp 20 juta.
Sebaliknya, pada PT Badan dengan fasilitas tarif efektif 11%, pajak Anda hanya Rp 11.000.000 (dari Laba Bersih). Sangat jelas bahwa pada fase ekspansi (biaya tinggi), beban PT Badan justru lebih ringan dan adil.
Untuk memastikan perhitungan ini presisi, Anda tentu membutuhkan jasa untuk menyusun laporan keuangan yang komprehensif secara berkala.
5 Strategi Mengapa PT Badan Jauh Lebih Unggul di Skala B2B
Pajak hanyalah satu variabel. Berikut adalah lima alasan strategis mengapa PT Badan mengalahkan entitas tunggal di mata korporasi besar.
1. Kredibilitas Mutlak di Mata Klien Korporasi dan BUMN
Korporasi besar menerapkan standar manajemen risiko yang ketat. Mereka menuntut legalitas vendor yang jelas dan memiliki struktur tata kelola perusahaan yang solid.
PT Badan memiliki pemisahan fungsi yang tegas antara Direksi sebagai eksekutif dan Komisaris sebagai pengawas. Struktur ini memberikan rasa aman bagi klien.
Banyak instansi pemerintah dan BUMN yang menjadikan status “Persekutuan Modal” sebagai syarat lolos tender miliaran rupiah.
2. Fleksibilitas Ekuitas untuk Menarik Venture Capital
Jika Anda memiliki visi mendapatkan pendanaan dari investor, ketergantungan pada Pajak UMKM PT Perorangan bisa sangat merugikan.
Secara hukum (UU Cipta Kerja), PT Perorangan hanya boleh dimiliki oleh 1 (satu) orang pendiri. Anda tidak bisa menerbitkan saham baru untuk investor eksternal.
Sementara itu, PT Badan dibangun atas dasar persentase kepemilikan lembar saham. Anda bisa dengan mudah menjual atau membagi ekuitas (saham) saat ada suntikan dana masuk.
3. Tanpa “Ceiling Limit” yang Menghambat Pertumbuhan
Sesuai namanya, entitas yang hanya mengandalkan Pajak UMKM PT Perorangan memiliki batasan modal dan omzet yang diatur khusus untuk Usaha Mikro dan Kecil (UMK).
Jika omzet bisnis Anda meledak di atas kriteria UMK, hukum mewajibkan Anda melakukan perubahan akta untuk mengubah status menjadi PT Badan biasa.
Proses transisi ini memakan waktu, biaya legalitas baru, dan birokrasi tambahan. Bukankah lebih efisien jika Anda menggunakan PT Badan sejak hari pertama?
4. Pemisahan Harta dan Perlindungan Aset yang Presisi
Meski secara konsep PT Perorangan memisahkan harta, realitasnya di lapangan sangat berbeda. Bank kerap meminta personal guarantee karena kendali mutlak ada di satu orang.
Risiko tercampurnya kas pribadi dan bisnis (piercing the corporate veil) sangat tinggi. Ini sangat berbahaya jika perusahaan menghadapi tuntutan ganti rugi atau kepailitan.
PT Badan memberikan dinding pelindung (limited liability) yang jauh lebih kuat bagi aset pribadi para pendirinya, sesuai dengan rujukan resmi dari JDIH Kementerian Keuangan RI.
5. Ekosistem Mitigasi Risiko Bisnis Jangka Panjang
Korporasi yang kokoh membutuhkan kepastian hukum. PT Badan memfasilitasi pembuatan perjanjian pemegang saham (Shareholders Agreement) yang melindungi hak masing-masing founder.
Jika terjadi perselisihan antar mitra (deadlock), ada mekanisme resolusi RUPS yang mengikat secara hukum negara.
Tabel Analisis: Pajak UMKM PT Perorangan vs PPh PT Badan
Untuk memudahkan direksi dalam mengambil keputusan, berikut adalah matriks komparasi objektif antara kedua entitas tersebut:
| Indikator Analisis Bisnis | PT Perorangan | PT Badan (Persekutuan Modal) |
|---|---|---|
| Dasar Pengenaan Pajak | Omzet / Pendapatan Kotor (Final) | Laba Bersih / Penghasilan Kena Pajak |
| Beban Pajak Saat Rugi | Tetap Wajib Bayar (0,5% Omzet) | Bebas PPh Badan (Tidak Ada Pajak) |
| Skema Kepemilikan (Saham) | Tertutup (Mutlak 1 Orang) | Terbuka (Multi-Pendiri & Investor) |
| Struktur Tata Kelola (GCG) | Lemah (Tanpa Komisaris) | Kuat (Ada Direksi & Komisaris) |
| Kredibilitas Tender BUMN/B2B | Rendah (Skala UMK) | Tinggi (Skala Enterprise) |
FAQ: Pertanyaan Umum Direksi Terkait Legalitas
1. Apakah PT Badan harus menyewa akuntan publik sejak awal?
Tidak harus. Anda hanya wajib melakukan pembukuan internal yang rapi. Anda bisa bekerja sama dengan konsultan pajak profesional untuk mengurus SPT dan pembukuan tahunan tanpa mempekerjakan karyawan full-time.
2. Berapa lama proses pendirian PT Badan yang sah?
Dengan sistem perizinan terintegrasi saat ini, proses pengesahan nama, akta notaris, hingga terbitnya NIB (Nomor Induk Berusaha) dapat diselesaikan dalam estimasi waktu 5 hingga 10 hari kerja.
Kesimpulan: Legalitas Kuat adalah Kunci Skalabilitas
Sebagai seorang pemimpin bisnis, visi Anda harus berada 5 hingga 10 tahun ke depan. Membangun perusahaan bukan sekadar mencari celah biaya termurah saat ini.
Oleh karena itu, jangan biarkan ilusi hemat dari Pajak UMKM PT Perorangan menghambat potensi pertumbuhan skala enterprise bisnis Anda.
Beralihlah ke struktur tata kelola yang profesional, transparan, dan diakui oleh korporasi internasional. Siap untuk melangkah ke level berikutnya?
Wyta Consultant siap memastikan fondasi hukum perusahaan Anda dibangun dengan sempurna tanpa celah administrasi. Segera amankan masa depan korporasi Anda melalui Jasa Pendirian Badan Usaha profesional kami hari ini.